OLB: Finanzen & Banking to go

Screenshots
Details
- Bewertung
- 3,2
- Version
- 4.14.0
- Entwickler
- Oldenburgische Landesbank
Wer seine OLB-Konten nicht nur am Schreibtisch, sondern auch unterwegs im Blick behalten möchte, bekommt mit OLB: Finanzen & Banking to go einen direkten mobilen Zugang zu den eigenen Bankgeschäften. Ich habe die App vor allem unter einem Gesichtspunkt betrachtet: Wie gut hilft sie dabei, den aktuellen Finanzstand schnell zu prüfen und daraus im Alltag eine vernünftige Entscheidung zu treffen?
Mein Eindruck fällt insgesamt gemischt, aber durchaus brauchbar aus. Die Anwendung konzentriert sich auf Konten, Finanzen, Kreditkarten und Depots und richtet sich damit klar an Kundinnen und Kunden der Oldenburgische Landesbank. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und wird vom Entwickler Oldenburgische Landesbank angeboten. Mit einer durchschnittlichen Bewertung von 3,2 bei rund 1.900 Bewertungen und mehr als 100.000 Installationen ist sie keine Nischenlösung, aber auch keine App, die bei jedem Nutzer automatisch Begeisterung auslöst.
Der eigentliche Vorteil: Finanzentscheidungen direkt aus dem Kontostand ableiten
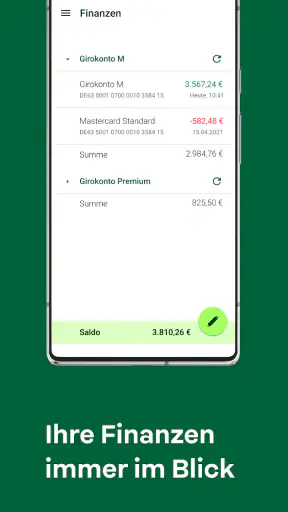
Die wichtigste Fähigkeit der App ist für mich nicht das bloße Anzeigen eines Kontos. Entscheidend ist, dass ich mehrere Bereiche meiner OLB-Finanzen an einem mobilen Ort zusammen betrachten kann. Konten, Kreditkarten und Depots liegen sonst schnell in getrennten Ansichten oder sogar in unterschiedlichen Anwendungen. Hier entsteht zumindest der Versuch, den täglichen Finanzüberblick zusammenzuführen.
Das klingt zunächst unspektakulär, verändert aber eine typische Alltagssituation. Wenn ich kurz vor einem Einkauf wissen möchte, ob eine größere Ausgabe gerade sinnvoll ist, brauche ich keine vollständige Haushaltsbuchanalyse. Ein schneller Blick auf das verfügbare Konto und die anstehende Kartenbelastung kann bereits genügen. Genau für solche kurzen Prüfungen ist eine Banking-App wertvoller als eine klassische Webseite, die ich erst im Browser aufrufen und umständlich bedienen muss.
Auch für Menschen mit einem Depot kann die Zusammenführung nützlich sein. Der Kontostand beantwortet dann nicht mehr allein die Frage, wie viel Geld kurzfristig verfügbar ist. Der Blick auf die übrigen Finanzbereiche hilft dabei, liquide Mittel und langfristige Anlagen gedanklich auseinanderzuhalten. Das ersetzt keine Anlageberatung und keine ausführliche Depotanalyse, verhindert aber, dass man die eigene finanzielle Situation ausschließlich anhand des Girokontos beurteilt.
Die Stärke liegt also im schnellen Zusammenhang zwischen Konten, Karten und Depot, nicht in einer spektakulären Einzeltechnik. Wer nur gelegentlich eine Überweisung ausführen möchte, wird diesen Mehrwert vielleicht kaum bemerken. Wer dagegen regelmäßig prüft, was verfügbar ist, welche Ausgaben über die Kreditkarte laufen und wie sich das eigene Depot entwickelt, profitiert eher vom gebündelten Zugang.
Was dieser Überblick im Alltag tatsächlich bringt
Ich finde besonders hilfreich, dass die App nicht nur für große Finanzentscheidungen gedacht ist. Sie passt auch zu kleinen Momenten: vor dem Tanken, beim Bezahlen einer Rechnung oder wenn eine unerwartete Abbuchung auffällt. In solchen Situationen möchte ich nicht erst eine Tabelle pflegen oder mich durch mehrere Webseiten arbeiten. Ich möchte eine verlässliche Momentaufnahme und danach selbst entscheiden.
Der Nutzen hängt allerdings stark davon ab, wie viele OLB-Produkte man verwendet. Für eine Person mit einem einzigen Konto ist der zentrale Überblick naturgemäß weniger umfangreich. Wer zusätzlich eine Kreditkarte oder ein Depot bei der OLB führt, kann die App eher als persönliche Finanzzentrale verwenden. Das ist ein wichtiger Unterschied zu unabhängigen Haushaltsbuch-Apps: Diese können Ausgaben oft über mehrere Banken hinweg analysieren, während die OLB-App ihren Vorteil vor allem innerhalb des eigenen Bankangebots ausspielt.
So fühlt sich die Nutzung in der Praxis an
Bei einer mobilen Banking-Anwendung zählt für mich zuerst, ob ich ohne Umwege zum relevanten Finanzbereich gelange. Die App ist als Zugang zu Konten, Finanzen, Kreditkarten und Depots angelegt. Dadurch ist die Orientierung grundsätzlich näher an den echten Bankbeziehungen als an einer allgemeinen Budget-App. Ich öffne sie nicht, um abstrakte Kategorien zu pflegen, sondern um meine konkreten OLB-Produkte zu prüfen.
Ein sinnvoller Ablauf beginnt mit dem Kontostand. Danach lohnt sich der Blick auf die Kreditkarte, wenn in den vergangenen Tagen mehrere Zahlungen angefallen sind. Gerade dort kann der verfügbare Betrag sonst leicht überschätzt werden, weil Kartenzahlungen und Kontobewegungen im Alltag zeitlich nicht immer gleich wahrgenommen werden. Anschließend kann das Depot separat betrachtet werden, ohne den Kontostand mit langfristig gebundenen Anlagen zu verwechseln.
Diese Reihenfolge ist ein kleiner, aber praktischer Unterschied zu einer reinen Umsatzliste. Ich würde nicht mit dem Depot anfangen, wenn ich wissen möchte, ob eine Rechnung heute problemlos bezahlt werden kann. Umgekehrt wäre es unklug, langfristige Geldanlagen als kurzfristiges Ausgabenbudget zu behandeln. Die App liefert dafür die verschiedenen Finanzbereiche; die sinnvolle Einordnung bleibt meine Aufgabe.
Wer die Anwendung neu einrichtet, sollte sich Zeit nehmen, die eigenen Zugänge und angezeigten Bereiche sorgfältig zu prüfen. Bei Bank-Apps ist der erste Eindruck oft weniger aussagekräftig als die spätere Routine. Eine App kann im täglichen Gebrauch bequem sein, wenn die Anmeldung sitzt und die relevanten Konten schnell erreichbar sind. Sie kann aber auch frustrieren, wenn man nur selten hineinschaut und jedes Mal erneut überlegen muss, wo die gewünschte Information liegt.
Ein realistischer Morgen vor einer größeren Ausgabe
Stell dir vor, am selben Tag werden eine Versicherungsrechnung und eine größere Online-Bestellung fällig. Ich würde zuerst das Konto öffnen und den verfügbaren Betrag mit den erwarteten Belastungen vergleichen. Danach würde ich die Kreditkarte prüfen, falls die Bestellung darüber läuft. Erst wenn diese kurzfristigen Verpflichtungen klar sind, hätte ein Blick ins Depot für mich einen Sinn.
Genau hier zeigt sich die praktische Wirkung des zentralen Zugangs: Die App macht nicht automatisch einen Finanzplan, aber sie verkürzt den Weg zu den Informationen, aus denen ich einen solchen Plan bilde. Das ist ein realistischer Vorteil, weil viele finanzielle Fehlentscheidungen nicht aus fehlendem Wissen entstehen, sondern daraus, dass man den aktuellen Stand zu spät oder nur unvollständig prüft.
Für diese Nutzung sollte das Smartphone selbst gut geschützt sein. Ich würde die App nicht als Ersatz für grundlegende Gerätesicherheit betrachten. Ein aktuelles Gerätesystem, eine Bildschirmsperre und ein bewusster Umgang mit Benachrichtigungen gehören für mich selbstverständlich dazu, gerade wenn eine Anwendung direkten Zugang zu Bank- und Depotinformationen bietet.
Wo die App gegenüber einer unabhängigen Finanz-App anders ist
Im Vergleich zu einem klassischen Banking-Portal im Browser ist die mobile Anwendung bequemer, wenn ich unterwegs nur kurz etwas nachsehen möchte. Der Browser kann sinnvoller sein, wenn ich längere Zeit am großen Bildschirm arbeite oder mehrere Unterlagen parallel benötige. Für den schnellen Blick gewinnt die App, für ausführliche Verwaltung kann die Weboberfläche je nach persönlicher Arbeitsweise angenehmer sein.
Gegenüber Haushaltsbuch-Apps hat die OLB-Anwendung einen anderen Schwerpunkt. Ein unabhängiges Haushaltsbuch kann besser passen, wenn ich Konten verschiedener Banken zusammenführen, Ausgaben kategorisieren oder langfristige Budgets auswerten möchte. Die OLB-App ist dagegen überzeugender, wenn meine wichtigsten Bankprodukte bei der Oldenburgische Landesbank liegen und ich vor allem einen direkten, mobilen Zugang zu diesen Bereichen suche.
Auch eine reine Depot-App wäre für intensive Wertpapieranalyse möglicherweise zielgerichteter. Der Vorteil der OLB-Anwendung besteht nicht darin, jedes Spezialwerkzeug zu ersetzen, sondern darin, Konto, Karte und Depot in einer Bankbeziehung erreichbar zu halten. Das ist komfortabel, solange ich keine besonders tiefgehende Auswertung erwarte.
Der beste Einsatz: kurze Kontrolle statt komplizierter Finanzplanung
Am meisten gewinnt für mich die Person, die regelmäßig kleine finanzielle Entscheidungen trifft und dafür aktuelle Informationen braucht. Dazu gehören etwa Berufstätige, die zwischen zwei Terminen den Kontostand prüfen, Familien, die mehrere laufende Ausgaben im Blick behalten, oder Anleger, die neben dem Depot auch ihre kurzfristige Liquidität kontrollieren möchten.
Die App eignet sich ebenfalls für Menschen, die ihre Finanzen grundsätzlich selbst verwalten und nicht jede Kleinigkeit an einem Computer erledigen wollen. Der mobile Zugang senkt die Hürde, öfter nachzusehen. Das kann einen positiven Effekt haben: Wer den eigenen Kontostand regelmäßig prüft, bemerkt ungewöhnliche Bewegungen oder zu hohe Ausgaben eher, als wenn er nur einmal im Monat die Unterlagen öffnet.
Ein besonders sinnvoller Ablauf ist die Kontrolle vor und nach größeren Zahlungen. Vorher prüfe ich, ob die Ausgabe in das kurzfristige Budget passt. Danach sehe ich nach, ob die erwartete Belastung tatsächlich sichtbar ist. Bei Kreditkartenzahlungen ist dieser zweite Schritt besonders wichtig, weil man sich sonst leicht auf eine Erinnerung verlässt, die nicht mehr vollständig ist.
Für Depotbesitzer bietet sich außerdem eine klare Trennung an: Das Konto dient der laufenden Zahlungsfähigkeit, das Depot der langfristigen Geldanlage. Die App kann beide Perspektiven an einem Ort zeigen, aber ich würde daraus nicht den Schluss ziehen, dass Depotwerte jederzeit als Notgroschen behandelt werden sollten. Der zentrale Zugang erleichtert die Übersicht; er nimmt mir die finanzielle Abwägung nicht ab.
Ein nützlicher Ablauf für den Monatswechsel
Am Monatsanfang würde ich die App nicht nur öffnen, um den neuen Kontostand zu lesen. Sinnvoller ist ein kurzer Dreischritt: zuerst die regelmäßigen Kontobelastungen prüfen, dann die Kreditkartenumsätze ansehen und zuletzt das Depot getrennt betrachten. So entsteht ein realistischerer Überblick über das Geld, das kurzfristig zur Verfügung steht, und über Vermögen, das einem anderen Zweck dient.
Dieser Ablauf ist kein eingebautes Haushaltsbuch und sollte auch nicht damit verwechselt werden. Er ist vielmehr eine persönliche Routine, die aus den verfügbaren Bereichen der App das Beste herausholt. Der nicht offensichtliche Vorteil besteht darin, dass ich dadurch weniger Gefahr laufe, einen einzelnen Kontostand als vollständiges Bild meiner Finanzen zu interpretieren.
Wer die App gemeinsam mit einer anderen Person nutzt, sollte außerdem vorher klären, welche Konten und Karten tatsächlich relevant sind. Ein überfüllter Finanzüberblick kann genauso unpraktisch sein wie ein zu kleiner. Die Anwendung hilft beim Zugang, aber eine klare eigene Ordnung bleibt wichtig, damit der schnelle Blick nicht in unnötigem Suchen endet.
Die Grenzen: zentraler Zugang, aber kein vollständiger Finanzcoach
Meine größte Einschränkung betrifft den Umfang der Auswertung. Ein direkter Zugang zu Konten, Kreditkarten und Depots ist nicht automatisch eine umfassende Finanzanalyse. Wer detaillierte Kategorien, Sparziele, Prognosen oder bankübergreifende Auswertungen erwartet, wird wahrscheinlich eine zusätzliche Lösung vermissen. Für solche Aufgaben sind spezialisierte Haushalts- oder Anlage-Apps oft besser geeignet.
Auch die Abhängigkeit von der OLB ist ein klarer Trade-off. Die App ist besonders logisch, wenn die eigene Bankverbindung dort liegt. Wer Konten bei mehreren Instituten führt, bekommt nicht zwangsläufig denselben umfassenden Überblick wie mit einer unabhängigen Multibanking-Lösung. In diesem Fall sollte man vor der Installation überlegen, ob der mobile OLB-Zugang allein den eigenen Alltag wirklich abdeckt oder nur einen Teil der Finanzen zeigt.
Die durchschnittliche Bewertung von 3,2 zeigt zudem, dass die Nutzererfahrung nicht durchgehend reibungslos wahrgenommen wird. Ich würde daraus keine pauschale Ablehnung ableiten, aber es ist ein Hinweis, die eigenen Erwartungen realistisch zu halten. Bei einer Banking-App können schon kleine Bedienhürden störend sein, weil man sie oft in Situationen öffnet, in denen es schnell gehen soll.
Ein weiterer Trade-off liegt zwischen Übersicht und Einfachheit. Mehrere Finanzbereiche an einem Ort sind nützlich, können aber auch mehr Aufmerksamkeit verlangen. Wer nur den Kontostand braucht, möchte möglicherweise nicht jedes Mal mit Depot- oder Karteninformationen konfrontiert werden. Die App spricht daher eher Menschen an, die den erweiterten Überblick tatsächlich verwenden, nicht unbedingt Nutzer, die eine minimalistische Ein-Zweck-Anwendung suchen.
Wann eine andere Lösung sinnvoller ist
Ich würde eine unabhängige Finanz-App vorziehen, wenn mehrere Banken, Gemeinschaftskonten und verschiedene Karten in einer gemeinsamen Auswertung landen sollen. Für eine detaillierte Budgetplanung mit selbst definierten Kategorien und Sparzielen ist eine darauf spezialisierte Anwendung ebenfalls wahrscheinlich geeigneter.
Wer Wertpapiere intensiv beobachtet und dafür umfangreiche Kurs-, Analyse- oder Recherchewerkzeuge benötigt, sollte eher eine spezialisierte Depotlösung prüfen. Der integrierte Depotzugang der OLB-App ist vor allem dann sinnvoll, wenn ich meine Bankbeziehung kompakt überblicken möchte. Er ersetzt nicht automatisch die Werkzeuge eines professionelleren Anlagearbeitsplatzes.
Umgekehrt wäre es übertrieben, die App wegen dieser Grenzen grundsätzlich abzuwerten. Nicht jeder braucht eine vollständige Finanzsoftware. Für viele Nutzer ist ein schneller, direkter Zugang zu den eigenen OLB-Produkten wertvoller als eine umfangreiche Sammlung von Funktionen, die sie im Alltag nie öffnen.
Für wen sich der mobile OLB-Zugang besonders lohnt
Am besten passt die Anwendung zu OLB-Kundinnen und -Kunden, die ihre Konten, Kreditkarten und gegebenenfalls ihr Depot regelmäßig vom Smartphone aus prüfen möchten. Sie ist kostenlos und trägt die Altersfreigabe USK ab 0 Jahren. Die aktuelle Version ist 4.14.0 und setzt mindestens iOS oder Android ab Version 9 voraus, was für die Gerätewahl wichtig ist, falls ein älteres Smartphone verwendet wird.
Die App wurde am 27.06.2013 veröffentlicht und wird weiterhin als mobile Finanzanwendung angeboten. Für mich spricht das dafür, dass sie nicht als kurzfristiger Zusatz, sondern als dauerhafter Zugang zur OLB-Bankbeziehung gedacht ist. Entscheidend bleibt trotzdem, ob die eigene Nutzung zu ihrem Schwerpunkt passt: schneller Überblick und mobiler Zugriff statt umfassender, bankübergreifender Finanzplanung.
Ich würde sie einer Person empfehlen, die häufig unterwegs ist, ihre OLB-Konten selbstständig verwaltet und vor einer Zahlung gern kurz den aktuellen Stand prüft. Auch wer Kreditkarte und Depot bei derselben Bank führt, kann von der gebündelten Sicht profitieren. Der größte praktische Gewinn entsteht nicht durch langes Arbeiten in der App, sondern durch wiederholte kurze Kontrollen im richtigen Moment.
Weniger passend ist sie für Menschen, die ihre komplette finanzielle Welt bei mehreren Banken zusammenfassen möchten, oder für Nutzer, die vor allem ein detailliertes Budgetsystem suchen. Ebenso sollte niemand erwarten, dass ein zentraler Zugang automatisch finanzielle Entscheidungen abnimmt. Die App zeigt mir die relevanten Bereiche; die Bewertung meiner Situation bleibt bei mir.
Mein Fazit fällt deshalb nüchtern positiv aus: OLB: Finanzen & Banking to go ist eine praktische mobile Anlaufstelle für OLB-Konten, Karten und Depots, besonders wenn schnelle Entscheidungen im Alltag zählen. Ihre Stärke ist die Nähe zu den eigenen Bankinformationen, ihre Schwäche der begrenztere Nutzen außerhalb dieses OLB-Ökosystems. Wenn genau dieser direkte Zugang gesucht wird, ist die kostenlose App einen Versuch wert. Wer dagegen eine vollständige Finanzzentrale über mehrere Banken hinweg erwartet, sollte sich eher nach einer unabhängigen Alternative umsehen.


